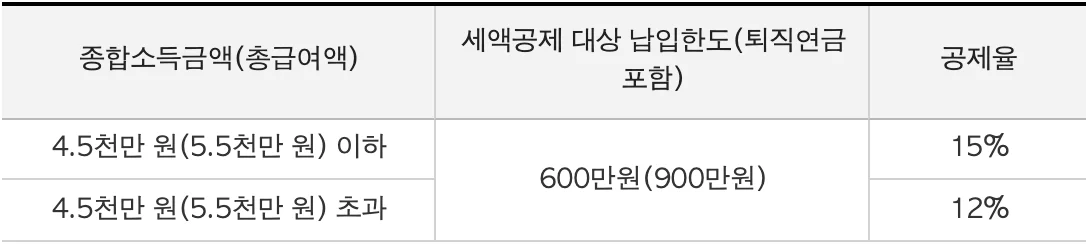
연금저축 720만원과 IRP 200만원을 본인 돈으로 적격 납입했다면, 일반 한도에서 세액공제 대상액은 800만원이다.
환급을 예상할 때는 납입액보다 계좌별 공제 한도와 최종 결정세액을 먼저 계산해야 한다. 소득세 공제 계산액은 120만원 또는 96만원이고, 실제 환급은 이미 낸 세금과 정산한 결과다.
920만원 납입해도 공제 대상은 800만원
계산에는 해당 과세기간에 본인이 납입한 공제 적격 금액을 쓴다. 연금저축 납입액을 S, IRP 납입액을 I라고 두고 두 금액 모두 만원 단위로 맞춘다.
공제 대상액은 min(min(S, 600) + I, 900)으로 계산한다. 안쪽 min은 연금저축 한도를, 바깥 min은 퇴직연금을 포함한 합산 한도를 적용한다.
720만원 중 연금저축에서 인정되는 금액은 600만원이다. 여기에 IRP 200만원을 더한 800만원이 합산 한도 900만원보다 작으므로 그대로 공제 대상이 된다.
연금저축 한도 초과액 120만원을 IRP 공제 대상액에 자동으로 합산하지 않는다.
아래는 모두 설명을 위한 가정이며 실제 가입자의 사례나 평균 납입액이 아니다. 다른 퇴직연금 개인부담금과 별도 특례가 없는 조건에서 계좌 배분만 바꿔 비교했다.
| 연금저축 / IRP 납입 | 한도 적용 계산 | 공제 대상액 |
|---|---|---|
| 720 / 200만원 | 600 + 200 | 800만원 |
| 600 / 400만원 | 1,000 → 합산 한도 | 900만원 |
| 900 / 0만원 | 600 + 0 | 600만원 |
| 0 / 900만원 | 0 + 900 | 900만원 |
600만원과 400만원을 납입한 경우에는 연금저축 한도 안의 600만원에 IRP 400만원을 더한다. 합계 1,000만원에서 합산 한도를 적용하면 900만원이 남는다.
두 한도는 금융회사별로 새로 생기는 한도가 아니다. 여러 금융회사에 연금저축을 나눠 갖고 있다면 먼저 본인의 연금저축 적격 납입액을 모두 더해야 한다.
15%와 12%는 소득 기준으로 선택
종합소득금액 4,500만원 이하인 거주자는 소득세 공제율 15%를 적용한다. 근로소득만 있으면 총급여액 5,500만원 이하가 기준이다.
각 기준을 초과하면 소득세 공제율은 12%다. 기준 금액과 같은 경우는 15% 구간에 포함되며, 사업소득 등이 함께 있으면 종합소득금액 기준을 살핀다.
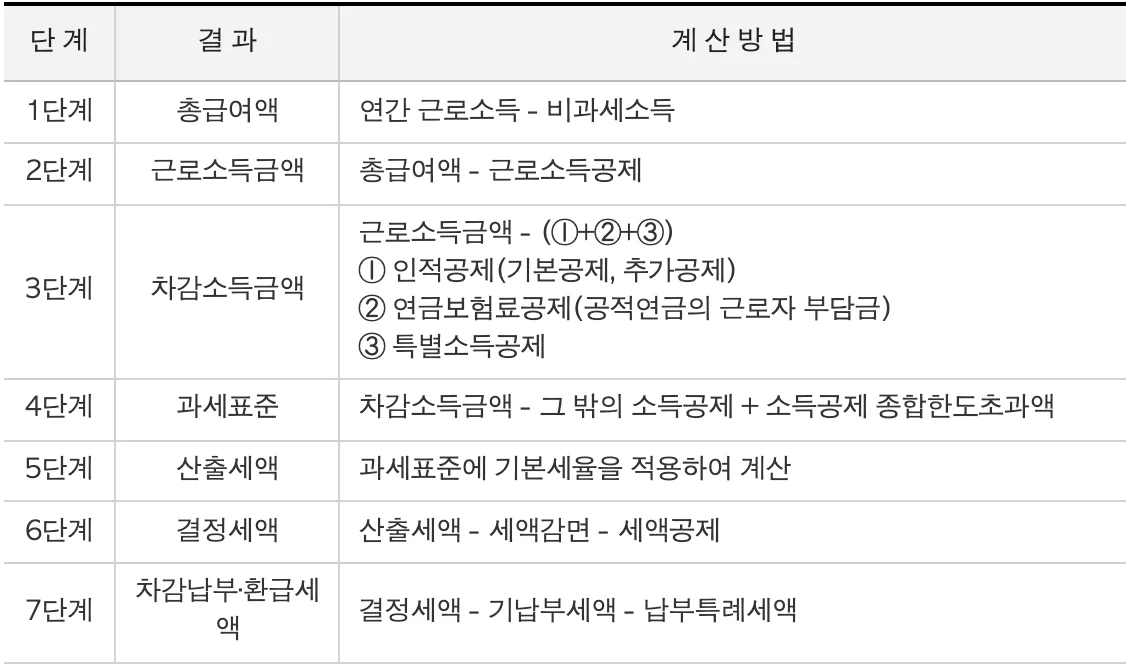
총급여액은 연간 근로소득에서 비과세소득을 뺀 금액이다. 사업자의 종합소득금액 칸에는 매출액을 그대로 넣지 않고 소득금액을 확인해야 한다.
대상액 800만원에 15%를 곱하면 소득세 공제 계산액은 120만원이다.
12% 구간의 소득세 공제 계산액은 800만원 × 12% = 96만원이다. 지방소득세 효과를 포함해 16.5%와 13.2%로 계산하면 각각 132만원과 105만6천원이다.
소득세만 비교할 때는 15%·12%를, 지방소득세 효과까지 비교할 때는 16.5%·13.2%를 쓴다. 120만원에 다시 16.5%를 곱하거나 두 공제율을 더하지 않는다.
국세청 공제율 표에서 본인의 소득 구간을 찾은 다음, 계산한 공제 대상액에 그 구간의 비율을 곱한다.
공제액과 실제 환급액이 달라지는 지점
세액공제는 산출세액에서 세금을 줄이는 항목이다. 최종 결정세액에는 연금계좌 공제뿐 아니라 다른 소득공제·세액공제·감면도 반영된다.
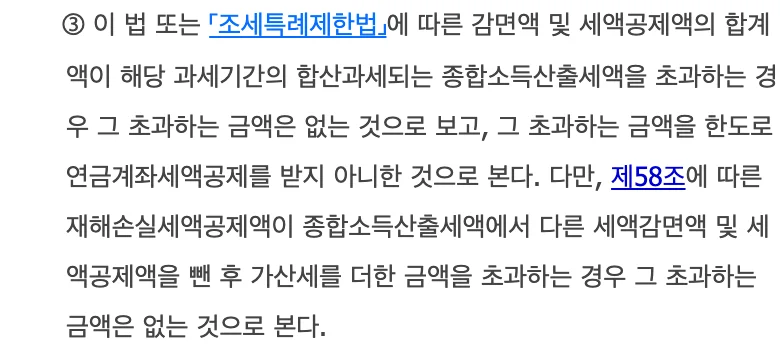
연금계좌 세액공제는 적용 가능한 산출세액 범위에서 반영된다.
소득세법 제61조는 세액감면과 세액공제의 합계가 산출세액을 넘는 경우 초과액을 제한한다. 따라서 납입액에 비율을 곱한 계산액 전부가 세금 감소로 이어지는지까지 확인해야 한다.
납부특례가 없는 단순 근로소득 정산에서 차감세액은 결정세액에서 기납부세액을 빼서 구한다. 결과가 음수이면 그 절댓값을 환급하고 양수이면 추가 납부한다.
가령 모든 공제를 반영한 소득세 결정세액이 80만원, 기납부세액이 150만원이면 차감세액은 -70만원이다. 이때 소득세 환급액은 70만원이다.
결정세액이 같은 80만원이어도 기납부세액이 50만원이면 30만원을 더 낸다. 두 예시는 정산 원리를 보여주는 별도 가정이며 지방소득세 정산은 포함하지 않았다.
환급액을 비교하려면 공제액과 함께 결정세액·기납부세액을 같은 세목으로 맞춰야 한다.
국세청 세액계산방법의 6단계에서 결정세액을 확인하고 7단계에서 기납부세액을 차감한다. 납부특례세액이 있는 경우에는 그 항목도 반영한다.
내 자료로 계산하는 네 칸 워크시트
금융회사 납입증명과 해당 연도 소득 자료를 같은 과세기간으로 맞춘다. 월별 이체 합계와 금융회사가 구분한 공제 적격 납입액에 차이가 있으면 금액의 성격부터 확인한다.
계산 전에 채울 자료
- 납입액: 연금저축 S와 IRP I를 금융회사별 증명에서 합산한다.
- 소득 기준: 근로소득만 있으면 총급여액, 다른 종합소득이 있으면 종합소득금액을 적는다.
- 다른 공제: 인적공제·특별세액공제 등 반영 내역과 최종 결정세액을 확인한다.
- 정산액: 같은 세목의 기납부세액과 납부특례세액을 적고 차감세액을 계산한다.
처음 두 칸으로 대상액과 공제 계산액을 구하고, 뒤의 두 칸으로 실제 정산액을 확인한다. 납입 자료만 확보된 상태에서는 앞의 계산까지만 확정할 수 있다.
예상 환급이 계산보다 작으면 공제 대상액이 줄었는지, 소득 구간이 달라졌는지, 공제 가능한 세액이 부족한지 순서대로 확인한다. 공제는 정상 반영돼도 기납부세액이 적으면 추가 납부가 생길 수 있다.
퇴직금·계좌이체·특례가 섞인 경우
IRP 잔액에는 퇴직금과 운용수익이 섞일 수 있다. 이 계산의 I는 계좌 잔액 전체가 아니라 해당 연도의 본인 적격 납입액이다.
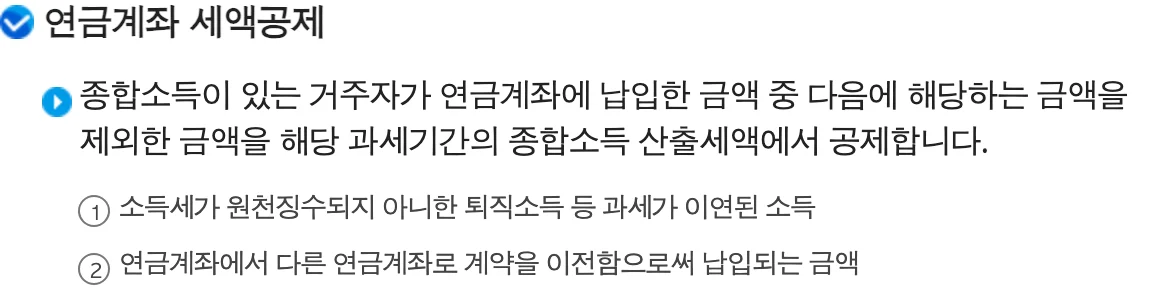
과세가 이연된 퇴직소득과 연금계좌 간 계약이전 금액은 일반 연금계좌 세액공제 납입액에서 제외된다.
회사가 부담한 DC형 퇴직연금 부담금도 개인 납입액과 구분한다. 본인이 추가 부담한 DC형 금액이 따로 있으면 IRP만 본 예제에 그대로 대입하지 말고 다른 퇴직연금 개인부담금까지 합산해야 한다.
ISA 만기자금 전환 특례, 미공제 납입액의 처리, 해지와 연금 수령 시 과세는 이 일반 계산의 범위에서 제외했다. 해당 금액이 있으면 금융회사 증명에서 따로 구분하고 적용 요건을 확인한다.
정산 자료의 납입액이나 계좌 구분이 증명과 다르면 금융회사에 내역을 확인한 뒤 정산 담당자에게 수정 자료를 전달한다. 마지막에는 원천징수영수증의 연금계좌 공제액과 결정세액·차감징수세액을 함께 대조한다.