절세 / 환급
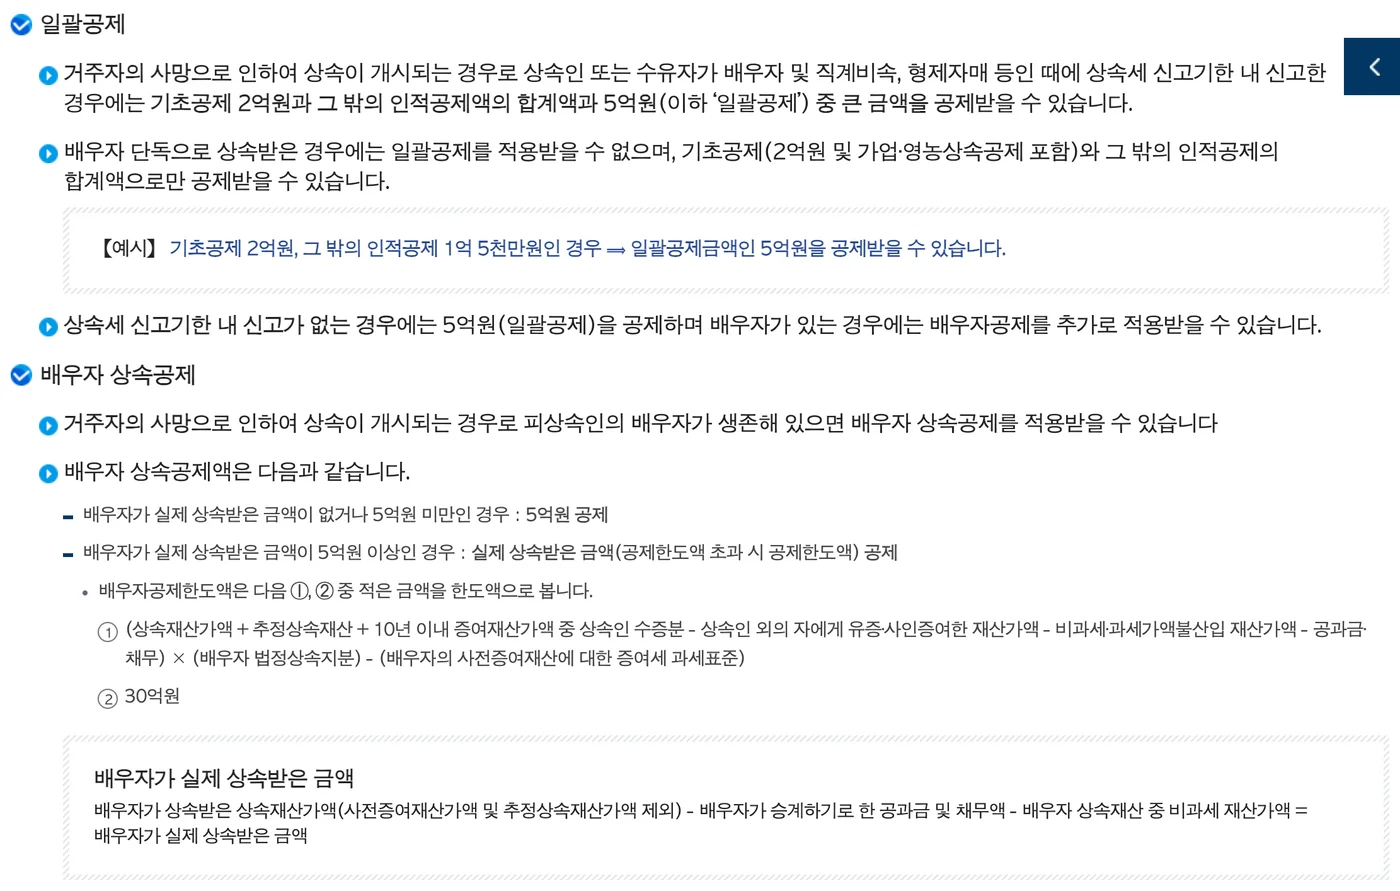
배우자 상속공제 분할기한, 실제 상속액 공제 위한 등기·신고 완료 기준
배우자의 실제 상속액을 기준으로 공제받으려면 상속세 신고만으로 절차가 끝나지 않습니다. 재산 분할, 필요한 명의 이전, 분할 사실 신고를 각각 챙겨야 합니다.
공제·환급 조건부터 준비서류와 누락 확인까지 살펴봅니다.
배우자의 실제 상속액을 기준으로 공제받으려면 상속세 신고만으로 절차가 끝나지 않습니다. 재산 분할, 필요한 명의 이전, 분할 사실 신고를 각각 챙겨야 합니다.
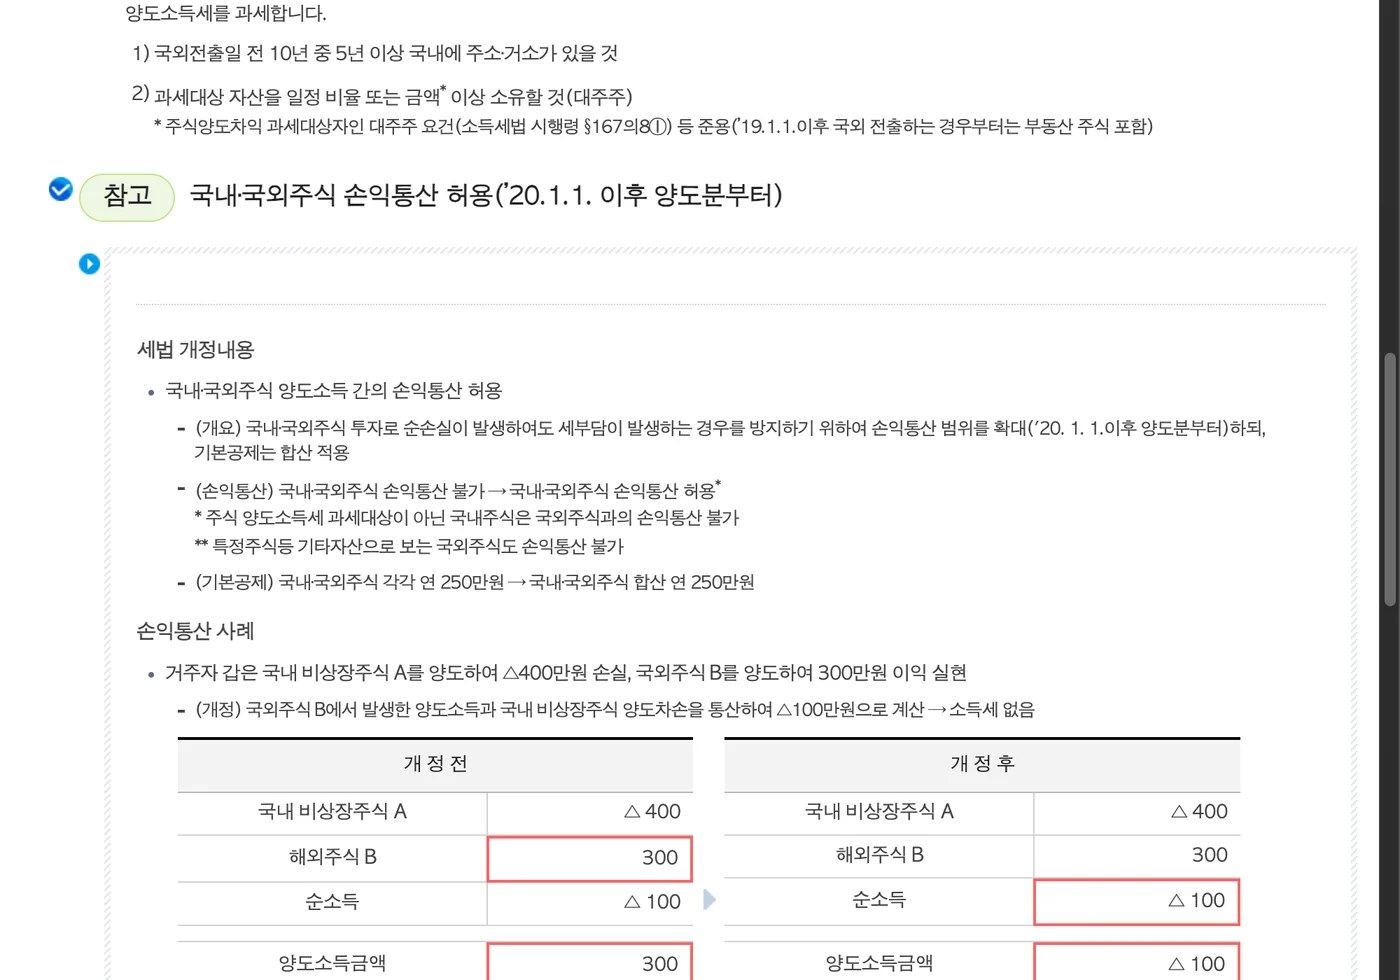
미국주식과 국내주식 손익통산은 같은 과세연도의 과세대상 주식인지 먼저 구분한 뒤 손익을 합산하고, 마지막에 연 250만원 기본공제를 한 번 적용해야 합니다. 통산 가능한 손실과 불가능한 손실을 두 계산으로 비교합니다.
해외 ETF 매매차익을 회사형과 그 외 설립형태로 나눠 양도소득·배당소득을 판단하고, 회사형 ETF 청산손실의 통산 제한과 확인 순서를 정리한다.
해외직구 배송비는 면세판정과 과세가격에서 포함 범위가 다르다. 현지 운임·국제배송비의 구분, 145달러와 155달러 계산 사례, 미국발 목록통관 조건과 관세청 예상세액 입력 방법을 설명한다.
부담부증여 후 부모가 대출이나 전세보증금을 대신 갚았을 때 확인할 채무 인수의 실질과 추가 증여 쟁점을 구분한다. 증여일 잔액, 대출 승계, 원리금 상환, 자녀의 자금 출처를 세무상담용 자료로 정리하는 방법을 안내한다.
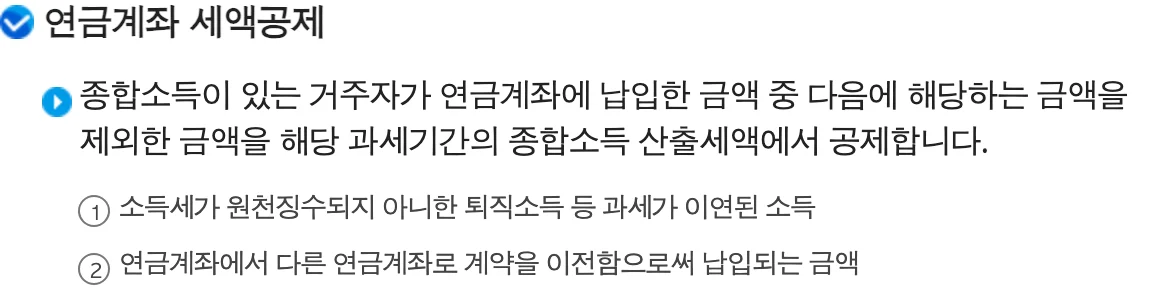
연금저축 720만원과 IRP 200만원을 납입했을 때 공제 대상액 800만원이 나오는 계산을 설명한다. 600만원·900만원 한도, 소득별 공제율, 지방소득세 효과와 실제 환급 정산을 구분하고 내 자료로 확인할 항목을 제시한다.
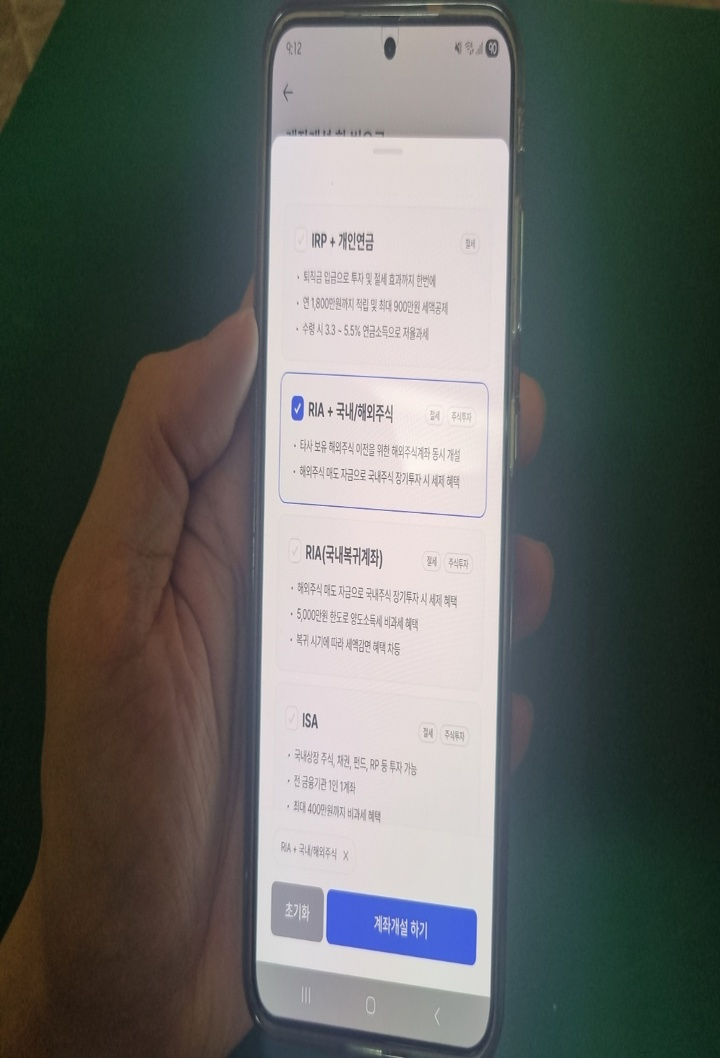
국내시장복귀계좌 RIA의 연말 결제일과 원화 납입일부터 1년 유지 요건을 법령으로 구분한다. 50% 공제와 조정비율 계산, 수익금 인출, 중도 인출 추징 및 특별해지 조건을 확인한다.
거래 당사자가 아닌 제3자도 현금영수증 미발급을 신고할 수 있다. 신고대상에서 빠지지 않도록 계약서·영수증·무통장입금증 등 거래 증빙의 역할과 홈택스 제출 순서를 정리한다.

종합소득세, 부가가치세, 재산세처럼 반복되는 세금 이슈는 대상자, 신고 기간, 납부 기한, 준비 서류를 달력형으로 정리하면 좋습니다.