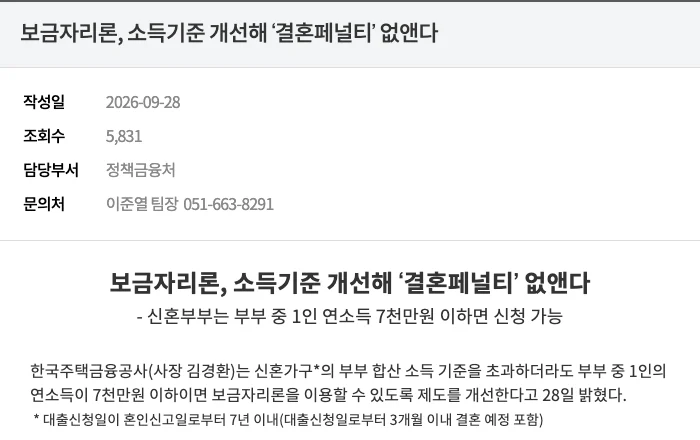
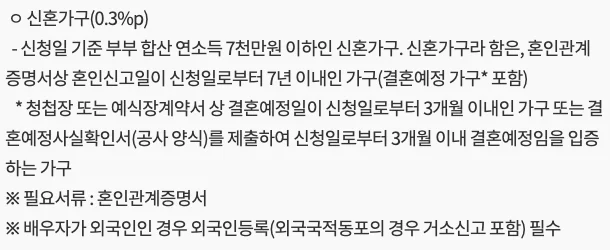
보금자리론 신혼자격은 대출신청일을 기준으로 판정한다. 혼인신고일부터 7년 이내인 가구와 신청일부터 3개월 이내 결혼 예정인 가구가 포함된다.
신혼자격을 판단할 때는 제도 적용일보다 실제 신청일과 혼인 증빙의 날짜를 먼저 맞춰야 한다.
10월 19일과 내 신청일의 역할
2026년 10월 19일은 신혼가구 소득기준 개선을 적용하는 신규 대출신청 시작일이다.
한국주택금융공사는 9월 28일 발표에서 혼인 7년 이내와 결혼 예정 3개월 이내라는 신혼가구 범위를 함께 밝혔다. 제도 적용일은 새 소득기준의 적용 여부를 가르고, 개인의 혼인기간은 그 사람이 대출을 신청하는 날로 계산한다.
예를 들어 10월 19일에 신청하는 사람은 그날을, 11월 2일에 신청하는 사람은 11월 2일을 혼인기간의 비교 날짜로 쓴다. 두 사람 모두 10월 19일 기준으로 혼인기간을 고정해 계산하면 뒤늦게 신청한 사람의 판정이 달라질 수 있다.
| 확인할 항목 | 비교할 날짜 | 확인 목적 |
|---|---|---|
| 개선 제도 적용 | 2026년 10월 19일 이후 신규 신청 | 새 소득기준 적용 여부 |
| 이미 혼인신고한 가구 | 혼인신고일 ↔ 실제 신청일 | 7년 이내 여부 |
| 결혼 예정 가구 | 실제 신청일 ↔ 결혼 예정일 | 3개월 이내 여부 |
매매계약일·잔금일·대출 실행일은 자금 계획에 필요하다. 신혼자격 계산표에는 이 날짜들과 대출신청일을 따로 적어야 날짜가 뒤섞이지 않는다.
혼인 7년은 혼인신고일로 계산
이미 혼인신고한 가구는 혼인관계증명서에 적힌 혼인신고일을 확인한다.
결혼식을 먼저 올리고 나중에 혼인신고했다면 두 날짜가 다를 수 있다. 신혼가구의 혼인기간 비교에는 증명서상 혼인신고일을 쓰므로, 기억하는 결혼기념일 대신 서류에 적힌 날짜를 옮긴다.
다음은 날짜를 이해하기 위한 가상 사례다. 신청일을 2026년 10월 19일로 놓으면 2020년 10월 19일 혼인신고는 6년 전이므로 7년 범위 안에 들어간다. 2018년 10월 19일 혼인신고는 8년 전이어서 이 기간 요건을 벗어난다.
2019년 10월 19일처럼 정확히 7년이 되는 날에 신청하려면 혼인신고일과 접수 예정일을 담당자에게 함께 제시한다. 접수를 미뤄 하루가 달라지는 경우까지 포함해 경계일의 인정 여부를 확인한 뒤 일정을 잡는다.
신청 화면에 입력한 혼인신고일이 증명서와 다르면 심사담당자에게 정정을 요청한다. 신청 취소 후 재접수까지 검토한다면 새 신청일로 혼인기간을 다시 대조해야 한다.
HF 보금자리론 자주 하는 질문에서 ‘혼인’을 검색하고 ‘적용받을 수 있는 우대금리 항목이 궁금합니다’를 연다. 답변의 신혼가구 항목에서 혼인신고일과 필요서류를 함께 확인한다.
결혼 예정 3개월은 90일로 바꾸지 않는다
결혼 예정자는 신청일부터 결혼 예정일까지의 간격을 확인한다. 공식 안내의 단위는 3개월이므로 달력의 월 단위로 대조한다.
3개월을 일괄적으로 90일로 바꾸면 달별 일수 때문에 경계 판단이 달라질 수 있다.
가령 신청일이 2026년 10월 19일이면 2027년 1월 19일은 달력상 세 달 뒤다. 두 날짜의 차이는 92일이므로 90일을 더한 날짜와 일치하지 않는다. 이 예시는 기간 단위의 차이를 보여주며 실제 인정 마감일은 접수 창구에서 확인한다.
같은 신청일에 결혼 예정일이 2026년 12월 19일이면 두 달 뒤다. 2027년 2월 19일이면 네 달 뒤이므로 3개월 범위를 벗어난다. 신청일을 옮길 때는 결혼 예정일까지의 간격도 다시 계산한다.
월말 신청처럼 세 달 뒤에 같은 일자가 없는 경우에는 월말 처리 기준을 확인한다. 경계일에 맞춰 예약을 바꾸기 전에 정확한 신청 예정일·결혼 예정일을 전달하면 필요한 답을 받을 수 있다.
결혼 예정 증빙은 청첩장, 예식장계약서 또는 공사 양식의 결혼예정사실확인서로 안내된다.
따라서 예식장계약서 하나만을 필수로 정해 준비할 필요는 없다. 제출할 자료에 적힌 결혼 예정일을 신청 정보와 맞추고, 공사 양식을 쓰는 경우 작성 항목과 추가 확인 자료를 상담 때 안내받는다.
날짜가 바뀌었을 때 확인할 내용
결혼 예정일이 연기되거나 접수가 늦어졌다면 변경된 두 날짜로 3개월 여부를 다시 살핀다. 기존 상담 메모에 적힌 날짜만 유지하면 현재 증빙과 신청 내용이 어긋날 수 있다.
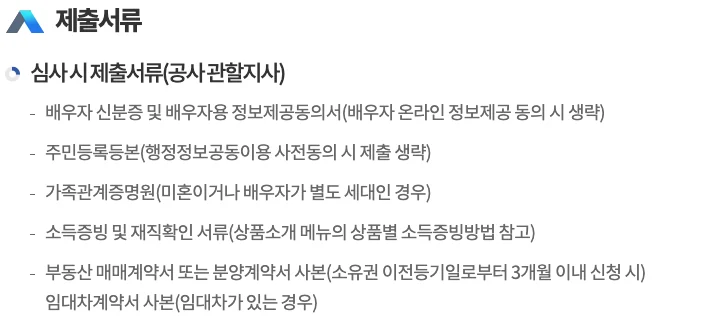
담당자에게는 변경 전·후 결혼 예정일, 실제 접수일, 이미 낸 증빙을 함께 전달한다. 수정할 항목과 다시 제출할 서류를 확인하고, 결혼 후 배우자 관계 증빙의 제출 시점도 별도로 기록한다.
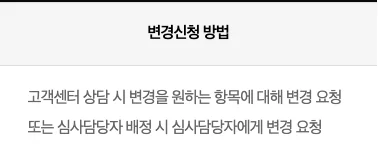
HF 신청절차에는 신청 완료 후 승인 전 변경을 고객센터나 심사담당자와 상담하도록 안내한다. 변경 가능 여부와 신규 신청 처리 여부를 먼저 확인해야 잔금 일정에 미치는 영향을 계산할 수 있다.
HF 신청절차 페이지에서 ‘신청 내용 변경’을 찾아 현재 진행 단계에 맞는 연락 창구를 확인한다. 심사 결과는 문자메시지와 홈페이지 마이페이지에서 확인한다.
상담 전에 맞춰둘 날짜와 서류
- 실제 대출신청일 또는 신청 예정일을 적는다.
- 혼인신고일은 혼인관계증명서와 대조한다.
- 결혼 예정일은 제출할 증빙의 날짜와 맞춘다.
- 경계일·월말·일정 변경은 구체적인 두 날짜로 문의한다.
- 혼인 후 추가 증빙의 종류와 제출기한을 기록한다.
신혼가구 기간 요건을 확인한 뒤 소득·주택·상환능력과 우대금리 조건을 각각 점검한다. 날짜가 맞더라도 이 항목에 따라 적용 가능한 조건과 대출금액이 달라진다.
같이 봐도 좋은 글: 신혼기간을 확인했다면 1인 소득 7천만원 기준을 맞벌이 사례에 적용해 다음 소득요건을 살펴볼 수 있다.