부가세 예정고지 50만원 미만은 부가세 면제가 아니라 예정고지 제외 기준이다. 고지서가 없으면 사업자 유형과 3분의 1 요건부터 나눠 봐야 한다.
이 글에서 신고형은 예정신고, 고지형은 예정고지를 뜻한다. 2026년 2기에는 신고 대상과 납부 대상의 기한도 다르므로 같은 10월 부가세로 묶으면 판단이 어긋난다.
사업자 유형이 첫 갈림길
예정신고 대상 법인은 7~9월 실제 실적으로 세액을 계산해 신고한다. 개인 일반과세자와 소규모 법인은 직전 과세기간 납부세액의 50%를 예정고지로 납부하는 것이 원칙이다.
여기서 소규모 법인은 직전 과세기간 공급가액 합계액이 1억5천만원 미만인 법인이다. 이 범위에 들면 원칙적으로 예정신고 의무 없이 고지된 금액을 낸다.
| 구분 | 처리 방식 | 2026년 2기 기한 |
|---|---|---|
| 일반 법인 | 7~9월 실적 예정신고·납부 | 10월 26일 |
| 개인 일반과세자 | 예정고지 납부 | 11월 2일 |
| 소규모 법인 | 예정고지 납부 | 11월 2일 |
| 지정 피해사업자 | 신고·고지분 납부 특별연장 | 12월 28일 |
50만원 기준과 3분의 1 기준은 다르다
징수하여야 할 금액이 50만원 미만이면 예정고지를 하지 않는다. 정확히 50만원이면 ‘미만’이 아니므로 이 금액 기준의 제외 대상이 아니다.
법정 조정이 없다고 가정해 직전 납부세액이 98만원이면 50%는 49만원이다. 이 경우 예정고지는 제외되지만 다음 확정신고 의무까지 사라지는 것은 아니다.
예정고지의 50% 계산에는 세액공제·감면과 결정·경정 등이 반영되고 1천원 미만 단수는 버린다. 지난번 송금액을 단순히 반으로 나눈 값과 실제 고지세액이 다를 수 있다.
50만원 미만으로 고지가 제외된 개인 일반과세자나 소규모 법인에게 예정신고 의무가 새로 생기지는 않는다. 다만 확정신고 때 해당 과세기간 전체 실적을 반영해야 한다.
고지 제외 사유는 50만원 미만만 있는 것이 아니다. 과세기간 개시일 현재 간이과세자에서 일반과세자로 전환됐거나 법정 사유로 세무서장이 납부 곤란을 인정한 경우도 있다. 사업자 상태와 홈택스 조회 결과를 함께 봐야 한다.
이번 2026년 2기에는 7~9월 공급가액 또는 납부세액을 1~6월 값과 비교한다. 둘 중 하나가 3분의 1에 미달하거나 조기환급 사유가 있으면 예정신고를 선택할 수 있다.
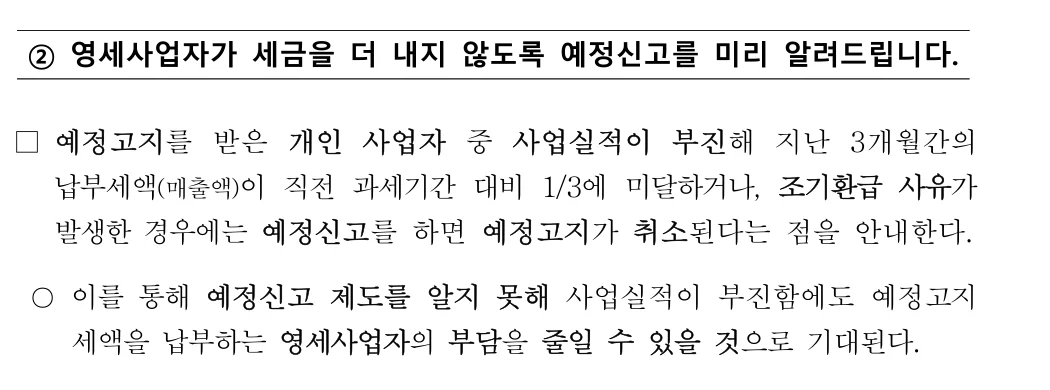
직전 1~6월 공급가액이 9천만원이라면 기준선은 3천만원이다. 7~9월 공급가액이 2천9백만원이면 미달하지만, 3천만원과 같으면 이 요건에는 들지 않는다.
3분의 1 미달은 전 분기보다 33.3% 줄었다는 뜻이 아니다. 이번 3개월 합계를 직전 6개월 합계의 3분의 1과 직접 대조하며, 공급가액과 납부세액 중 하나만 충족해도 된다.
10월 26일·11월 2일·12월 28일 구분
2026년 2기 예정신고 대상 법인은 2026년 10월 26일까지 신고·납부한다. 개인 일반과세자와 소규모 법인의 예정고지분은 2026년 11월 2일까지 납부한다.
안동·의성·거제·통영·영광 소재 사업자와 국세청이 파악한 홈플러스 입점·납품·협력 사업자는 납부기한이 2026년 12월 28일로 연장된다. 법인은 중소기업만 해당한다.
특별연장은 신고기한이 아니라 납부기한에 적용된다. 대상자는 모바일 안내나 홈택스 신고자료 통합조회의 세정지원 대상 여부에서 개별 확인한다.
11월 2일은 2026년 10월 말일이 토요일인 점을 반영한 이번 고지분의 실제 납부기한이다. 평년의 일정표만 보고 10월 25일이나 26일로 단정하면 안 된다.
고지서가 없을 때 확인 순서
고지서가 오지 않았다는 사실만으로 신고 여부를 정하지 않는다. 사업자 유형, 홈택스 조회 결과, 50만원 미만 제외, 3분의 1 선택 신고를 다음 순서로 확인한다.
1. 사업자 유형부터 확인
개인 일반과세자인지, 직전 과세기간 공급가액이 1억5천만원 미만인 법인인지 먼저 본다. 일반 법인은 50만원 고지 제외 규정으로 예정신고를 생략할 수 없다.
2. 예정고지 대상과 세액 조회
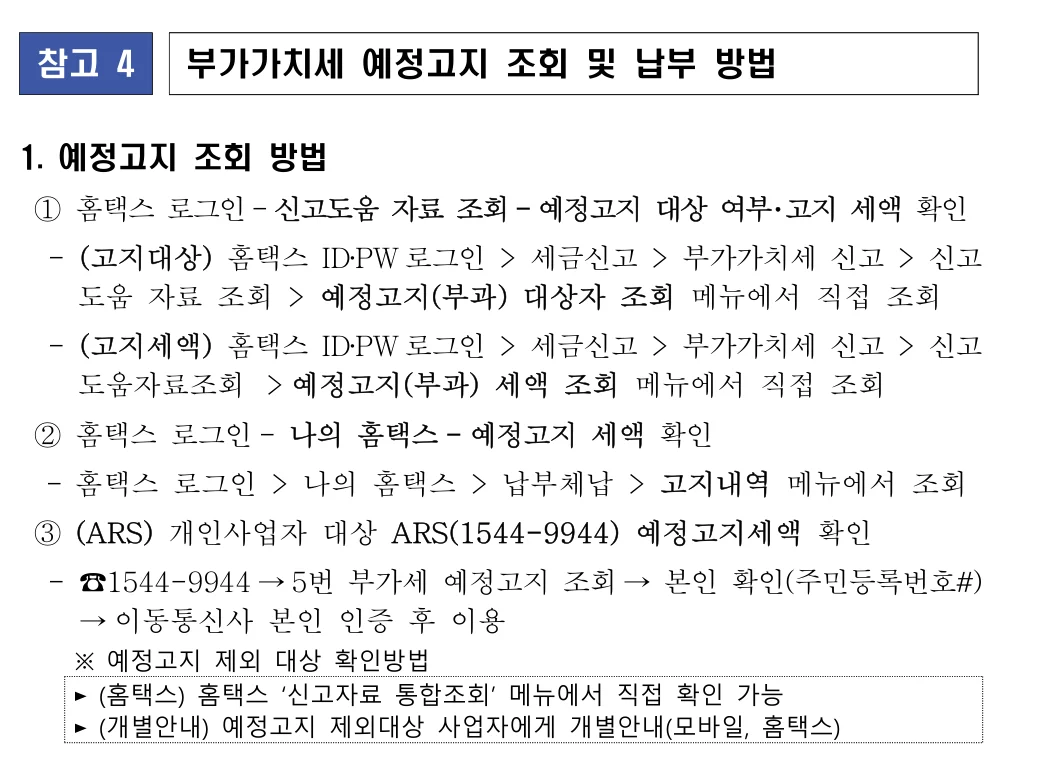
홈택스에서는 세금신고, 부가가치세 신고, 신고도움 자료 조회 순서로 들어가 예정고지 대상자 조회와 예정고지 세액 조회를 각각 확인한다.
3. 3분의 1과 조기환급 사유 검토
7~9월 공급가액과 납부세액을 1~6월의 같은 값과 각각 비교한다. 영세율, 사업설비 취득 등 법정 조기환급 사유도 함께 검토한다.
4. 신고 후 고지 취소 확인
요건에 따라 예정신고를 하면 예정고지 결정은 없었던 것으로 본다. 신고 전에는 고지 취소를 전제로 납부를 미루지 말고 홈택스 처리 상태를 확인한다.
자주 묻는 질문
Q. 예정고지세액이 정확히 50만원이면 제외되는가?
아니다. 법문은 50만원 미만을 제외하므로 정확히 50만원은 이 금액 기준의 제외 대상이 아니다.
Q. 고지서가 없으면 10월에 반드시 예정신고해야 하는가?
개인 일반과세자나 소규모 법인은 50만원 미만 등으로 고지가 제외돼도 그 사유만으로 예정신고 의무가 생기지 않는다.
Q. 매출이 줄면 예정고지가 자동 취소되는가?
아니다. 3분의 1 미달 요건이나 조기환급 사유를 충족해 예정신고를 해야 고지 결정이 없었던 것으로 처리된다.
공식 근거
개인 일반사업자와 소규모 법인사업자는 예정고지로 직전 과세기간 납부세액의 50%를 낸다. 예정고지된 세액은 다음 확정신고 때 기납부세액으로 차감된다.