해외 ETF 매매차익을 모두 양도소득으로 단정하면 안 된다. 국세청 2026년 신고안내는 회사형 역외 ETF와 그 외 형태를 구분하며, 회사형의 청산손실도 일반적인 주식 매매손실과 같게 처리하지 않는다.
판단 순서는 해외상장 여부 확인, 법적 설립형태 확인, 일반 매매와 청산 구분이다. 이 세 칸을 순서대로 확인해야 소득 종류와 손실 처리 범위를 뒤섞지 않는다.
상장 장소보다 설립형태를 한 단계 더 확인한다
해외 상장이라는 사실은 첫 번째 확인 항목일 뿐이다. 국세청 안내는 외국 법령에 따라 설정·설립되고 외국 감독기관의 감독을 받는 펀드를 역외펀드로 설명한다.
다음에는 상품의 법적 설립형태를 확인한다. 같은 안내는 법인격이 없는 신탁형과 법인격이 있는 회사형을 구분하며, 회사형의 대표 예로 투자회사인 뮤추얼펀드를 든다.
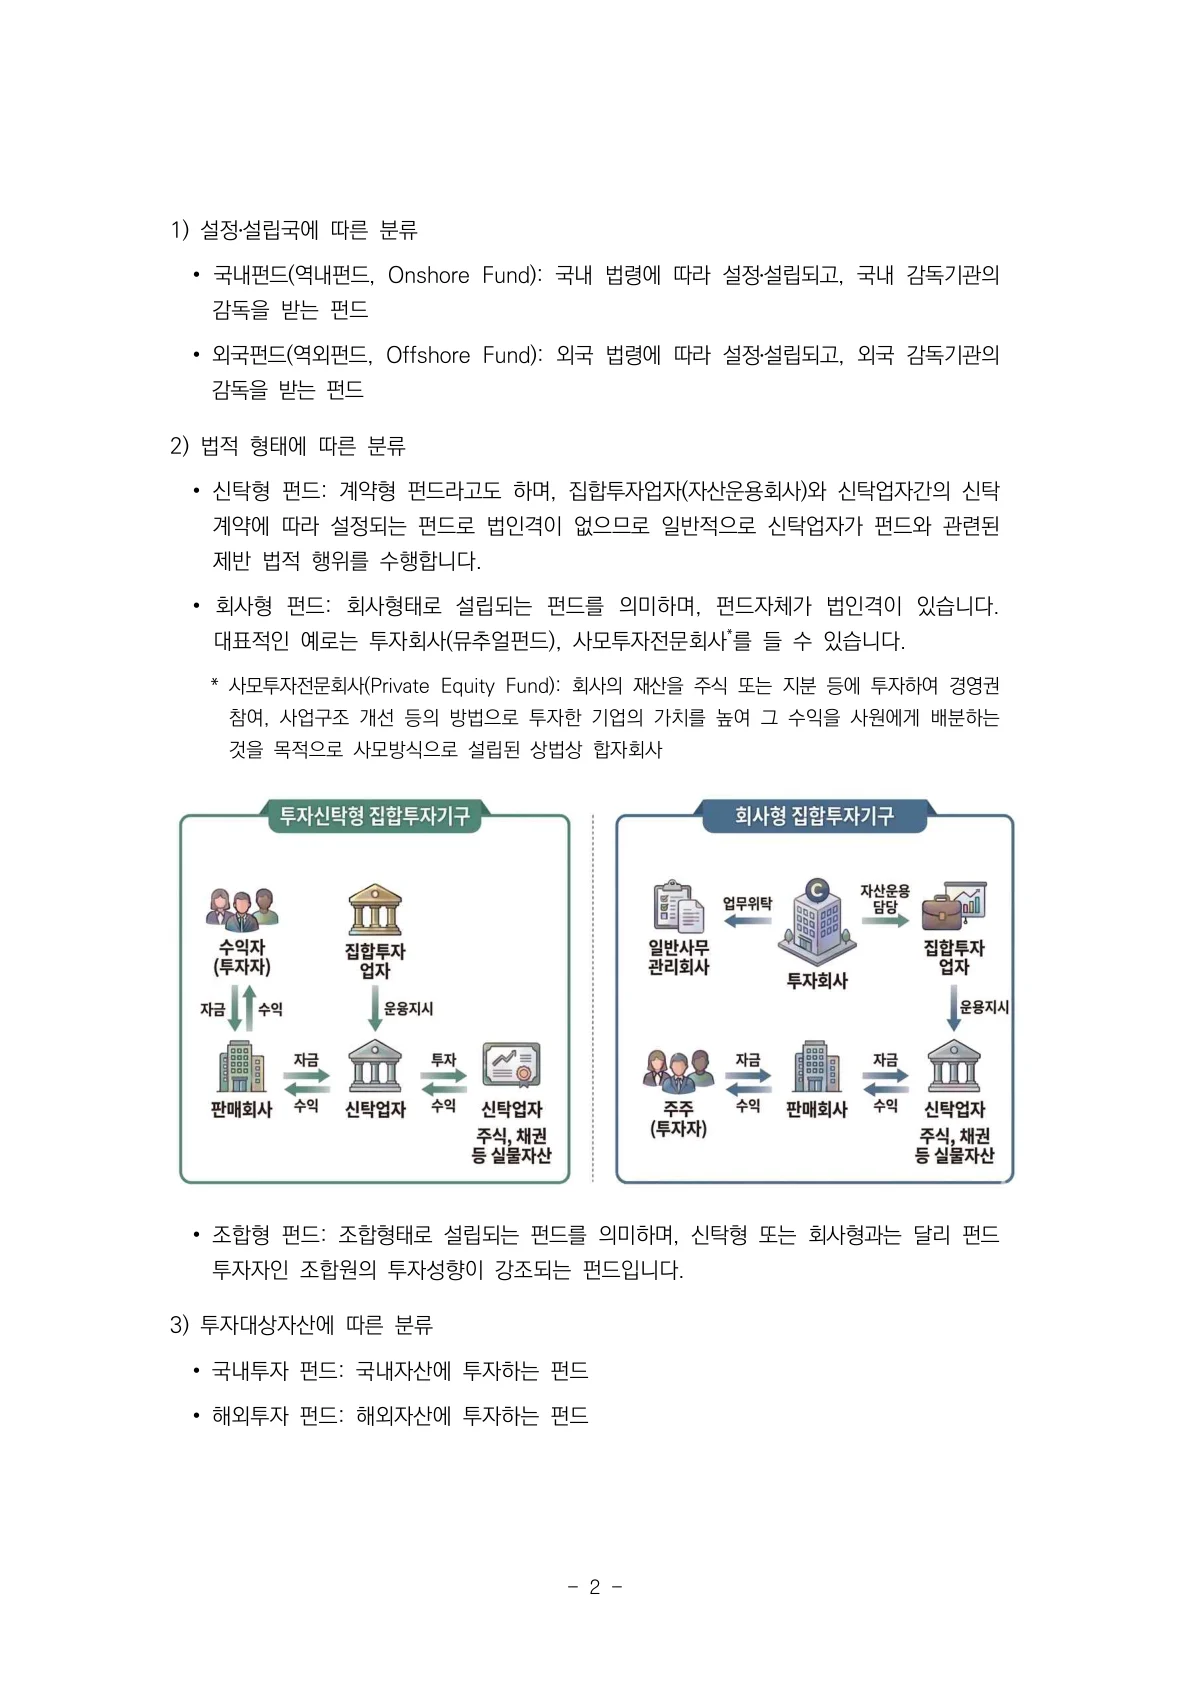
종목명이나 거래소 이름만 보고 회사형 여부를 추정하지 않는다. 운용사 공식 문서의 법적 구조, 등록서류, 투자설명서에서 펀드 자체의 법인격과 설립 근거를 확인하는 순서가 안전하다.
확인표는 네 칸이면 된다. ① 해외 증권시장 상장 여부 ② 외국 법령에 따른 설정·설립 여부 ③ 회사 형태 여부 ④ 거래가 일반 양도인지 청산 잔여재산 배분인지 기록한다.
회사형과 그 외 형태의 소득 분류가 다르다
국세청 2026년 신고안내는 회사형 역외 ETF의 매매차익을 양도소득으로, 그 외 역외 ETF의 매매차익을 배당소득으로 구분한다.
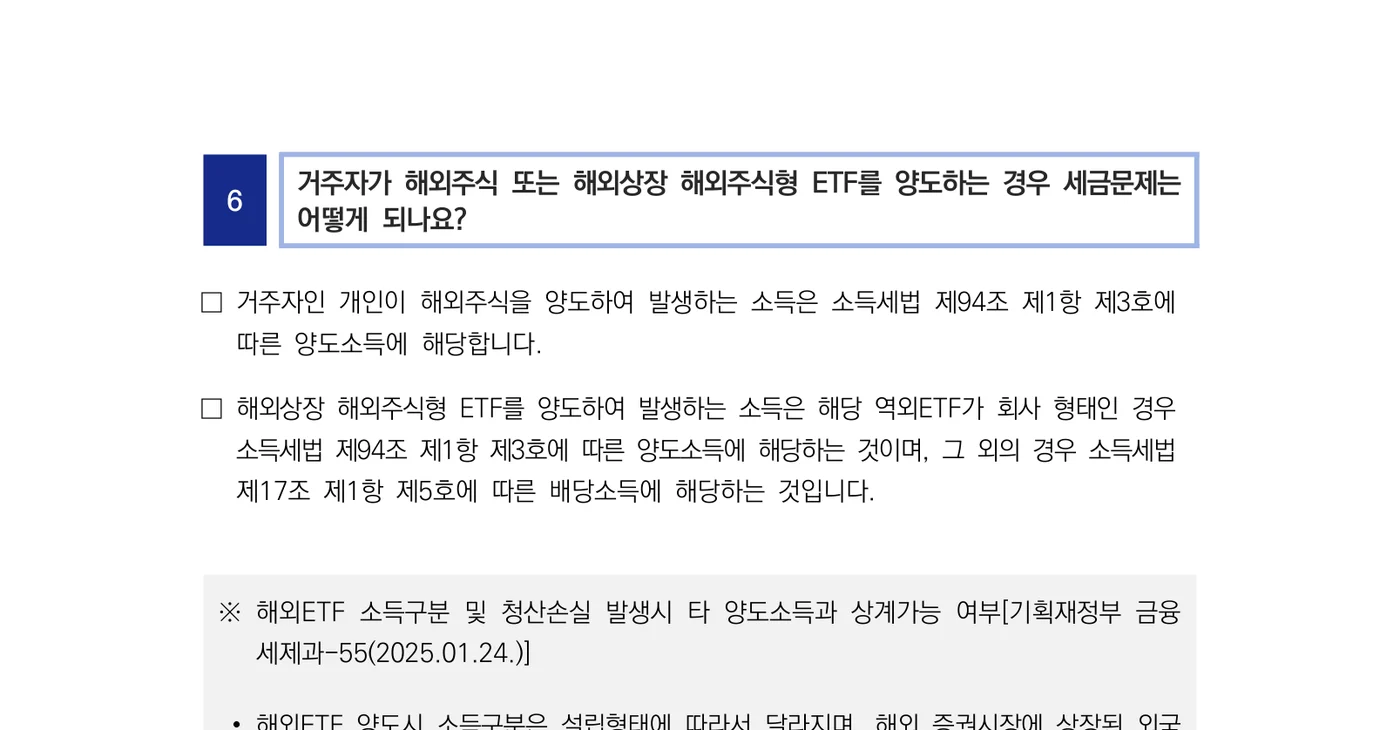
회사 형태인 역외 ETF의 이익은 소득세법 제94조 제1항 제3호에 따른 소득으로 안내된다. 그 외 형태의 이익은 소득세법 제17조 제1항 제5호에 따른 소득으로 안내된다.
여기서 분류 기준은 단순히 해외 거래소에 상장됐는지가 아니다. 같은 해외상장 해외주식형 ETF라도 법적 설립형태가 다르면 소득 구분이 달라질 수 있다.
실무 확인은 상품명을 세법 용어에 끼워 맞추는 방식보다 서류에서 형태를 찾는 방식이 낫다. 증권사 거래내역은 매매 사실을 확인하는 자료이고, 법적 형태는 운용사나 등록기관의 공식 문서로 별도 확인한다.
공식 문서에서 회사형 여부가 명확하지 않으면 추정값으로 신고 결론을 내리지 않는다. 상품 식별정보와 설립 문서를 준비해 증권사 세무 안내나 세무 전문가에게 확인할 질문으로 남긴다.
회사형 해외 ETF 청산손실은 따로 본다
국세청 안내의 회사형 해외 ETF 청산손실은 다른 주식 양도소득과 통산할 수 없다.
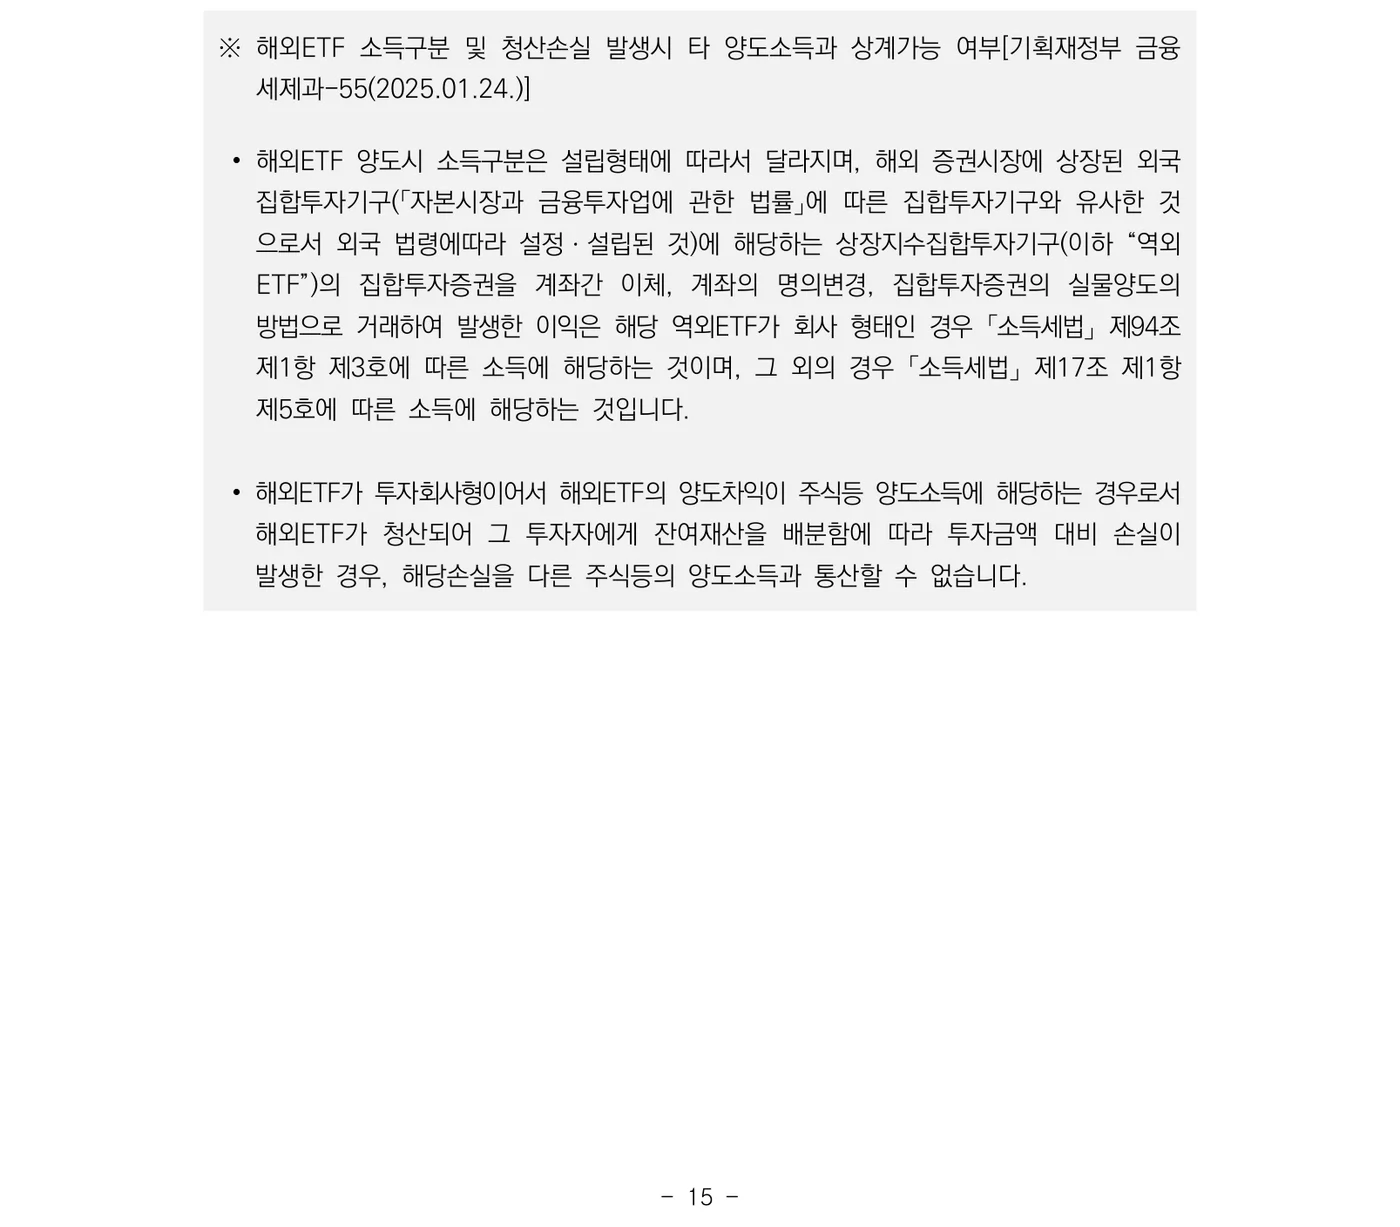
이 제한은 투자회사형 해외 ETF가 청산되고 투자자에게 잔여재산을 배분하면서 투자금액 대비 손실이 생긴 경우를 가리킨다. 평소 시장에서 매도한 일반 매매손실과 같은 칸에 넣지 않는다.
따라서 손실이 보이면 먼저 거래 사유를 나눈다. 체결내역상 일반 매도인지, 펀드 청산 뒤 잔여재산 배분인지 확인한 다음 통산 가능 여부를 판단한다.
최종 판단표에는 설립형태, 소득 구분, 거래 사유, 손실 처리 범위를 한 줄에 함께 적는다. 회사형·양도소득이라는 앞의 결론만 보고 청산손실까지 자동으로 다른 주식 양도소득과 합치면 안 된다.
확인일은 2026년 10월 26일이다. 국세청 안내 p15는 이 기준의 근거로 기획재정부 금융세제과-55(2025.01.24.)를 제시한다.