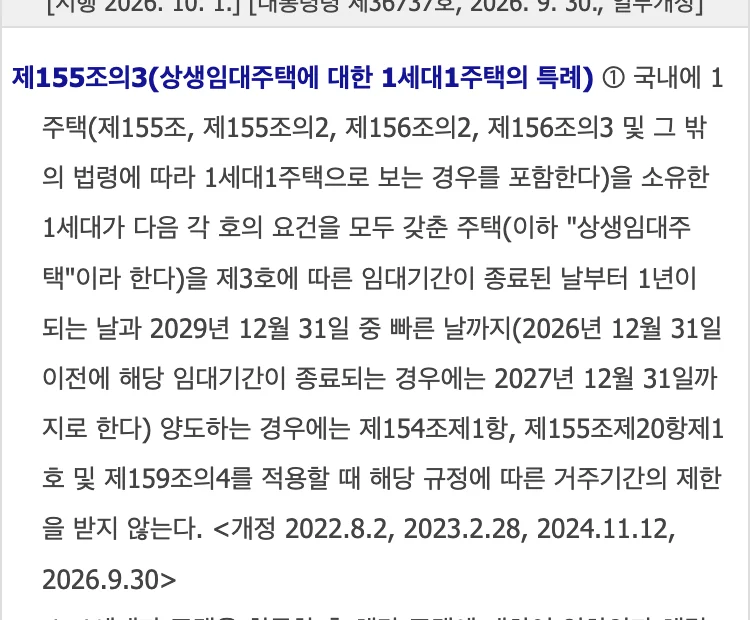
상생임대 계약 체결 마감인 2026년 12월 31일과 주택 양도기한은 같은 날짜가 아니다. 실제 임대기간 종료일이 확정되어 있고 다른 요건도 충족했다는 가정으로 세 가지 종료 시점을 비교한다.
2026년 종료 예외
2026년 12월 31일 이전에 임대기간이 끝나면 양도기한은 2027년 12월 31일이다. 이 예외는 종료일에 1년을 더하는 일반 계산보다 먼저 적용한다.
여기서 이전은 2026년 12월 31일을 포함하지 않는다. 2026년 12월 30일 종료는 예외에 들어가고, 12월 31일 종료는 일반 계산식으로 판단한다.
법령 화면에서는 제155조의3 제1항 괄호 안의 예외 문구를 먼저 찾는다. 종료일이 2026년 12월 31일보다 앞서는지 확인한 뒤 2027년 말 기한을 적용한다.
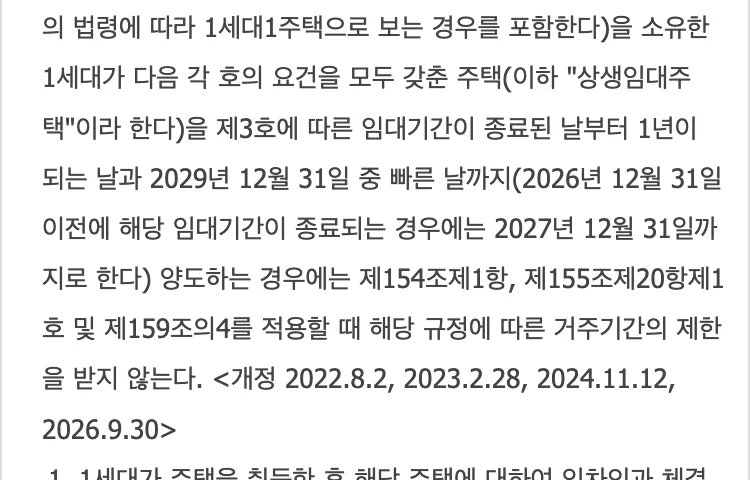
상생임대차계약에 따른 임대기간은 2년 이상이어야 한다. 직전 임대차계약 1년 6개월 이상, 임대료 증가율 5% 이하 등 나머지 요건도 함께 충족해야 한다.
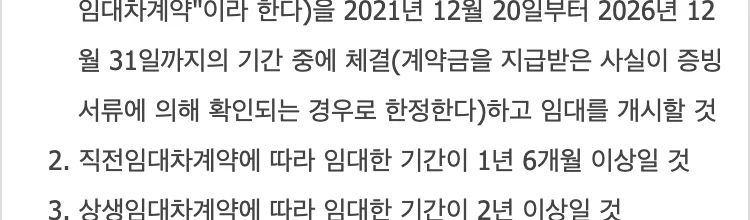
계약 체결 마감은 상생임대차계약을 언제 맺고 임대를 개시했는지를 가르는 기준이다. 양도기한은 그 계약의 임대기간이 실제로 끝난 뒤 별도 계산한다.
2027년6월30일 종료
2027년 6월 30일 종료라면 종료일부터 1년이 되는 날은 2028년 6월 30일이다. 2029년 12월 31일보다 빠르므로 양도기한은 2028년 6월 30일이다.
계산 순서는 종료일 확인, 1년 뒤 날짜 계산, 2029년 말과 비교다. 두 후보 중 빠른 날짜를 고르면 된다.
2027년 6월 30일 사례에서는 2029년 말 상한보다 1년 뒤 날짜가 먼저 온다. 따라서 2029년까지 기다릴 수 있는 사례로 읽으면 계산이 늦어진다.
2029년6월30일 종료
2029년 6월 30일 종료라면 1년 뒤는 2030년 6월 30일이다. 이 날짜보다 2029년 12월 31일이 빠르므로 양도기한은 2029년 12월 31일이다.
이 사례에서는 1년의 여유가 모두 보장되지 않는다. 2029년 12월 31일이라는 절대 상한이 먼저 도착하기 때문이다.
| 임대기간 종료일 | 비교 | 양도기한 |
|---|---|---|
| 2026년 12월 31일 이전 | 예외 적용 | 2027년 12월 31일 |
| 2027년 6월 30일 | 2028년 6월 30일 vs 2029년 12월 31일 | 2028년 6월 30일 |
| 2029년 6월 30일 | 2030년 6월 30일 vs 2029년 12월 31일 | 2029년 12월 31일 |
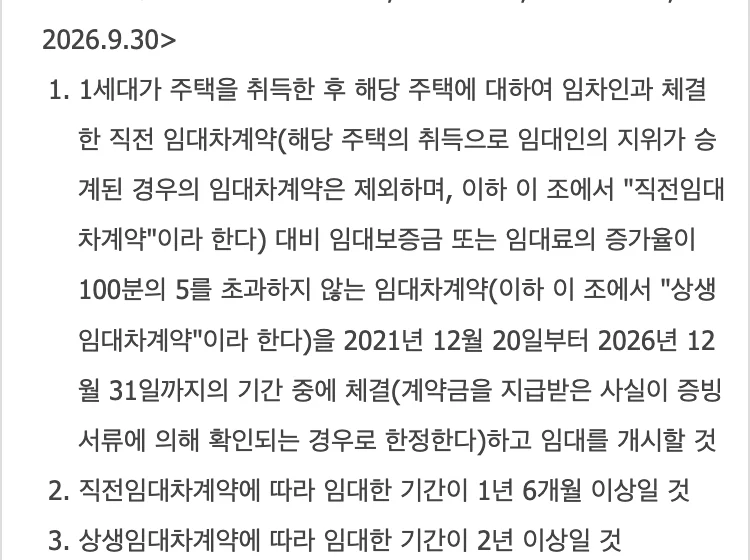
단순히 2년을 채운 날이 언제나 제3호 임대기간 종료일이 되는 것은 아니다. 계약 연장이나 임차인 변경이 있으면 실제 종료일과 합산 가능 여부를 별도로 확인한다.
매매계약서 작성일만으로 양도기한을 충족했다고 단정하지 않는다. 실제 양도시기와 신고 일정은 계약 구조에 맞춰 별도로 확인한다.
이 특례는 요건을 갖춘 주택의 거주기간 제한을 적용하지 않는 규정이다. 비과세나 장기보유특별공제 80%가 자동으로 확정된다는 뜻은 아니다.