조건을 충족한 문화비 60만원 전액이 계산대상에 남는다면 30%를 곱한 18만원은 소득공제 계산액이다. 통장으로 돌려받을 환급액이 아니다.
문화비 60만원의 30%인 18만원은 조건부 소득공제 계산액이지 현금 환급액이 아니다. 인정사용액, 최저사용액, 공제율과 한도, 최종 세금을 차례로 확인해야 한다.
첫 단계: 결제 총액 대신 인정되는 문화비부터 구분
예시의 60만원은 영수증에 찍힌 총액이 아니라 문화비 소득공제 적용대상액이라고 가정한다. 도서, 공연, 박물관·미술관, 종이신문, 영화 등 정해진 적용 상품을 지정 사업자에게 결제한 금액부터 가려야 한다.
가령 책값 60만원과 비대상 문구류 10만원을 같은 장바구니에서 샀다면 영수증 총액은 70만원이다. 이 글의 산식에는 인정 가능성을 확인한 책값 60만원만 넣는다.
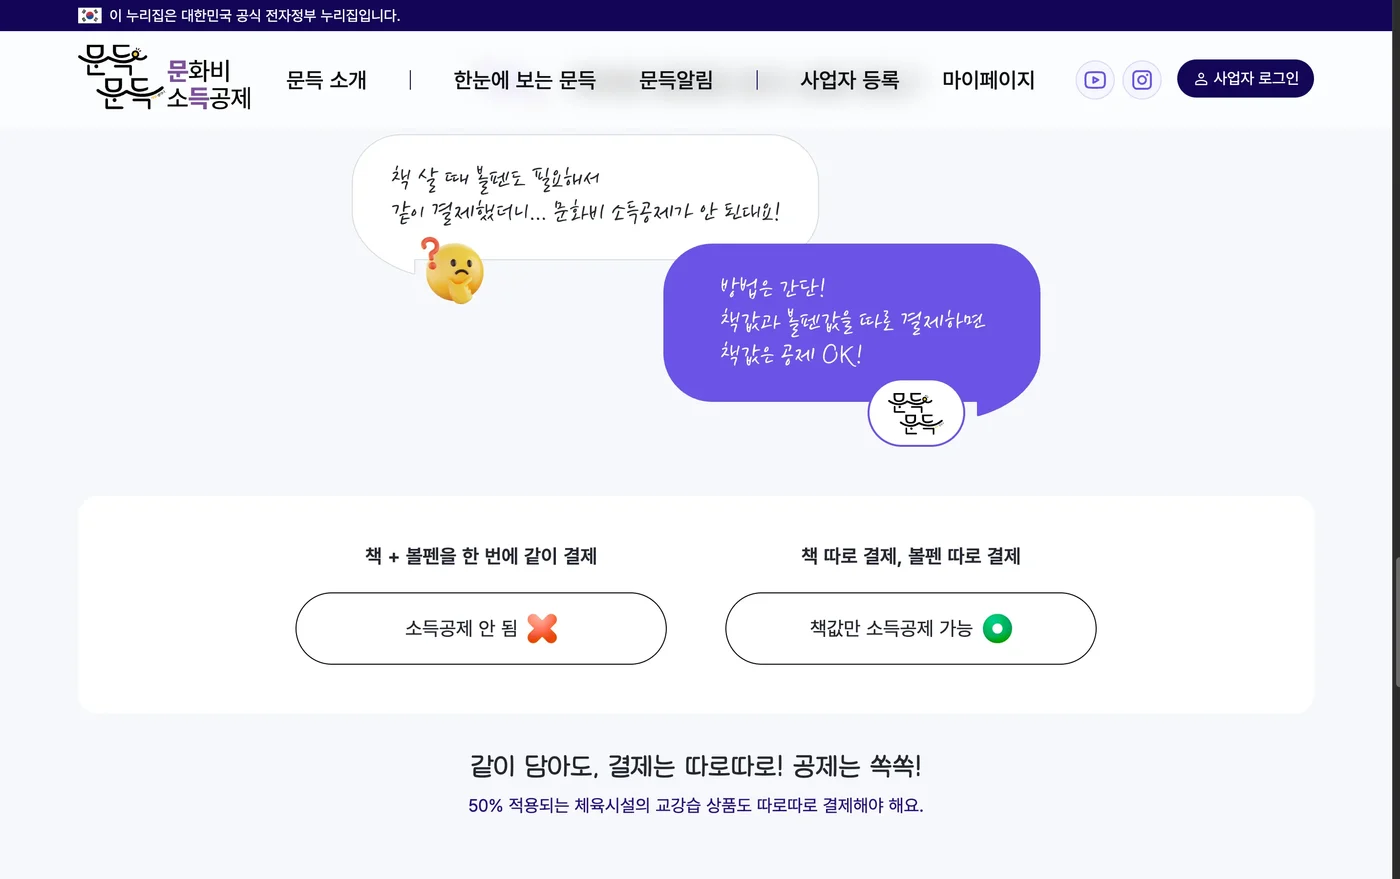
공식 안내의 책과 볼펜 예시처럼 대상 상품과 비대상 상품을 한 번에 결제하면 전체 금액을 문화비로 잡을 수 없다. 책값과 볼펜값을 나눠 결제하면 책값만 적용 대상이 된다.
결제 수단도 사업자가 등록한 결제 체계여야 한다. 같은 상품이어도 미등록 결제 체계에서 결제하면 적용되지 않으므로 구매처의 문화비 소득공제 적용 여부를 결제 전에 확인하는 순서가 필요하다.
두 번째: 총급여 7000만원과 25% 사용 조건 확인
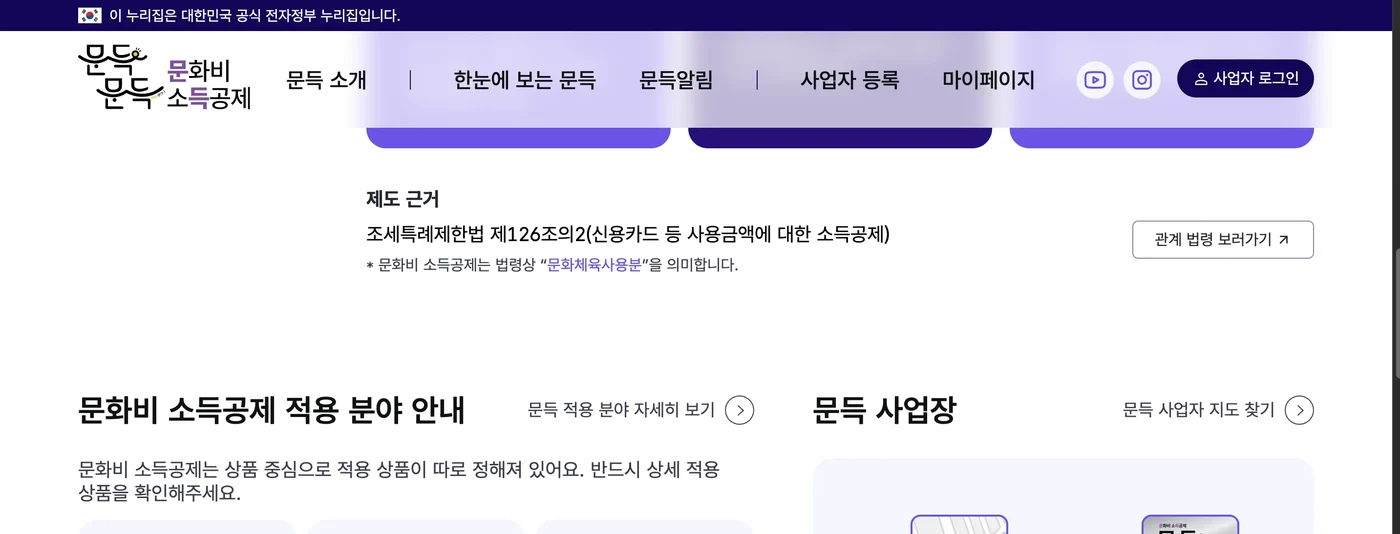
공식 적용 대상은 총급여 7000만원 이하 근로소득자다. 신용카드 등 사용금액이 총급여액의 25%를 초과해야 문화비 소득공제 계산으로 넘어갈 수 있다.
총급여가 4000만원이라면 25% 기준은 1000만원이다. 카드 등 사용액 가운데 이 기준을 넘는 구간을 먼저 따지므로, 문화비로 결제한 60만원 전액이 항상 계산대상에 남는다고 단정할 수 없다.
총급여 4000만원에 카드 등 사용액이 1060만원이라면 25% 기준을 넘은 전체 사용액 구간은 60만원이다. 이 수치만으로 문화비 60만원이 전부 공제된다고 볼 수 없으며 다른 사용분의 배분을 함께 봐야 한다.
이 두 전제를 통과해야 문화비 30% 공제율을 적용할 순서가 온다. 공식 안내의 연 300만원 추가 소득공제 한도는 문화비만의 별도 한도가 아니라 전통시장과 대중교통을 포함한 범위다.
세 번째: 60만원×30%=18만원이 뜻하는 것
최저사용액과 공제한도 등 다른 조건을 충족하고 60만원 전액이 계산대상에 남는다고 가정하면 산식은 600,000원×30%=180,000원이다. 여기까지가 문화비 소득공제 계산이다.
| 단계 | 확인 값 | 뜻 |
|---|---|---|
| 1 | 인정사용액 600,000원 | 적용 상품·결제 조건을 통과한 금액 |
| 2 | 공제율 30% | 문화비에 적용하는 소득공제율 |
| 3 | 계산액 180,000원 | 과세 대상 소득에서 빼는 공제 계산액 |
소득공제는 과세 대상이 되는 소득을 줄이는 장치다. 18만원을 세금에서 그대로 빼거나 통장으로 입금하는 세액공제·현금 환급과 계산 단계가 다르다.
마지막: 소득공제 계산액에서 환급액으로 바로 넘어갈 수 없는 이유
실제 환급은 근로소득공제 뒤의 과세표준, 적용 세율, 다른 소득공제와 세액공제, 이미 낸 세금이 함께 반영된 결과다. 같은 문화비 60만원을 썼어도 개인별 연말정산 결과는 달라질 수 있다.
따라서 임의의 세율을 18만원에 곱해 환급액으로 제시하면 계산 순서를 건너뛰게 된다. 연말정산 자료에서는 문화비 사용액이 인정됐는지 확인하고, 전체 공제 반영 뒤의 결정세액과 기납부세액 차이를 봐야 한다.
환급이 생기려면 이미 낸 세금이 최종 결정세액보다 많아야 한다. 결정세액이 더 크면 문화비 공제를 받았어도 추가 납부가 생길 수 있다.
문화비 소득공제 계산은 인정사용액→25% 최저사용액→30% 공제율과 추가 한도→최종 세금 순서로 읽으면 된다. 더 넓은 연말정산 주제는 절세·환급 분류에서 이어서 확인할 수 있다.