공고상 이율을 적용하면 보증금을 100만원 늘릴 때 월세는 5000원 줄고, 100만원 줄일 때 월세는 약 2916.67원 늘어난다. 제목의 2917원은 이 값을 반올림한 금액이다.
보증금 증액과 감액은 서로 다른 이율을 적용하므로 같은 100만원이라도 월세 변화가 대칭이 아니다. 실제 선택은 주택형별 전환한도와 계약 시점 이율, 본인의 자금 조달비용을 함께 비교해야 한다.
보증금을 늘릴 때는 연 6%로 월세 감소분 계산
월세를 보증금으로 바꾸는 증액 전환에는 공고상 연 6%가 적용된다. 계산식은 100만원 × 6% ÷ 12개월 = 5000원이다. 보증금을 100만원 더 내면 월세가 매달 5000원 줄어드는 구조다.
전환은 임차인이 선택하며 100만원 단위로 가능하다. 다만 공급형과 공급대상마다 증액 한도가 다르다. 21A 대학생·소득 없는 청년은 100만원까지, 26A 고령자는 600만원까지 증액 가능한 식이다.
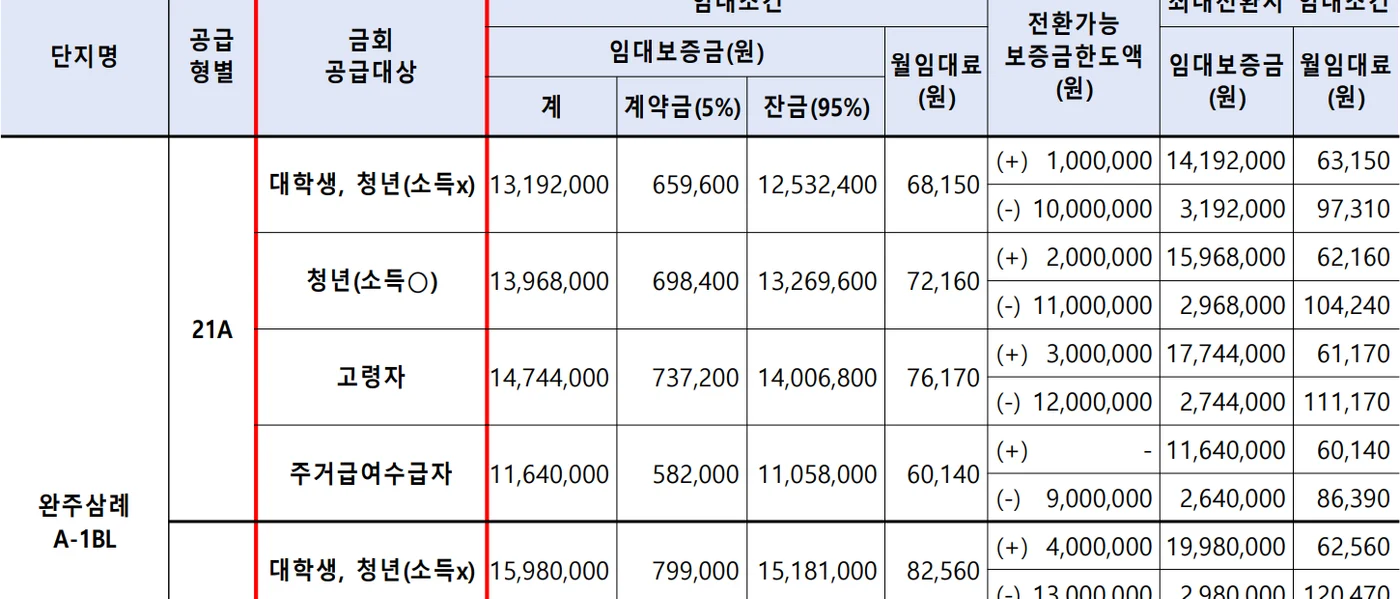
공고문 표의 (+)는 보증금을 늘려 월세를 낮추는 한도이고, (-)는 보증금을 줄여 월세를 높이는 한도다. 같은 21A라도 대학생·소득 없는 청년, 소득 있는 청년, 고령자, 주거급여수급자의 허용액이 서로 다르다.
| 공급형·대상 | 증액 한도 | 감액 한도 |
|---|---|---|
| 21A 대학생·청년(소득 없음) | 100만원 | 1000만원 |
| 21A 청년(소득 있음) | 200만원 | 1100만원 |
| 21A 고령자 | 300만원 | 1200만원 |
| 21A 주거급여수급자 | 증액 없음 | 900만원 |
| 26A 대학생·청년(소득 없음) | 400만원 | 1300만원 |
| 26A 청년(소득 있음) | 500만원 | 1300만원 |
| 26A 고령자 | 600만원 | 1400만원 |
| 26A 주거급여수급자 | 200만원 | 1100만원 |
보증금을 줄일 때는 연 3.5%로 월세 가산분 계산
보증금을 월세로 바꾸는 감액 전환에는 연 3.5%가 적용된다. 계산식은 100만원 × 3.5% ÷ 12개월 = 2916.67원이다. 원 단위로 반올림하면 월세가 약 2917원 늘어난다.
증액 계산에 3.5%를 넣거나 감액 계산에 6%를 넣으면 결과가 뒤바뀐다. 먼저 전환 방향을 정한 뒤 해당 이율을 선택해야 한다.
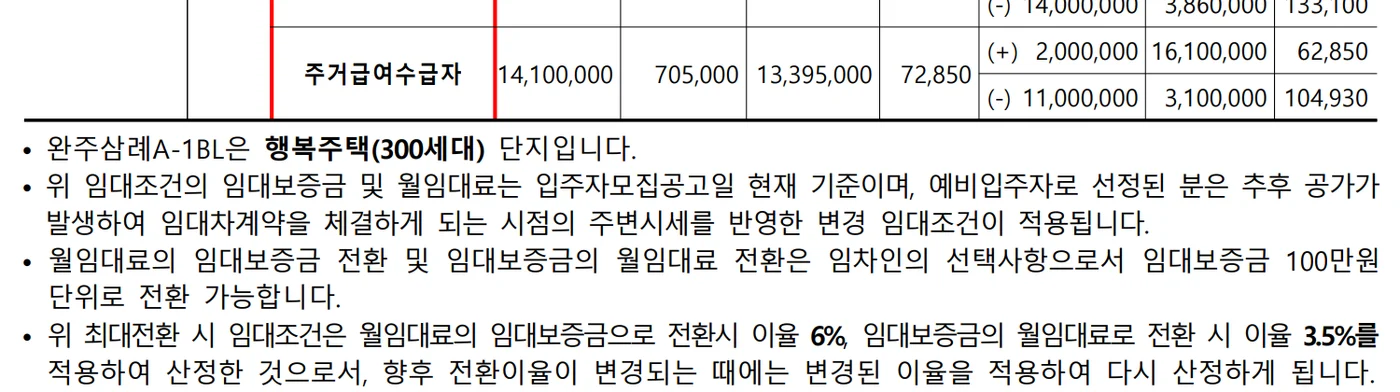
2916.67원은 이율로 계산한 설명값이다. 공고문 표의 최종 월임대료는 원 단위 계산값과 다르게 표시될 수 있으므로 실제 납부액은 계약서의 금액을 따른다. 제목의 2917원은 두 방향의 차이를 비교하기 위한 반올림값이다.
추가 보증금을 빌린다면 절감 월세와 이자를 따로 비교
추가 보증금 100만원을 연 5%로 빌린다고 가정하면 월 이자는 약 4166.67원이다. 월세 절감액 5000원과의 산술 차이는 약 833.33원이다.
연 5%는 비교를 위한 가정값이며 실제 제공 대출금리가 아니다. 대출 부대비용과 상환 방식이 달라지면 실제 부담도 달라지므로 833.33원을 확정이익으로 보면 안 된다.
비교 기준은 월세 절감액과 같은 기간의 실제 이자비용이다. 원금 상환액은 자산의 이동이므로 이자와 구분하고, 중도상환수수료나 보증료가 있다면 월평균 비용에 더한다. 자기자금이라면 대출이자 대신 예금 포기이자 같은 기회비용을 넣는다.
계약 전에는 전환한도·실제 조달비용·변경 이율 재확인
먼저 본인의 공급형과 공급대상 행에서 증액·감액 한도를 찾는다. 다음으로 예금 인출에 따른 기회비용이나 대출이자를 계산하고, 마지막으로 계약 시점의 전환이율을 확인한다.
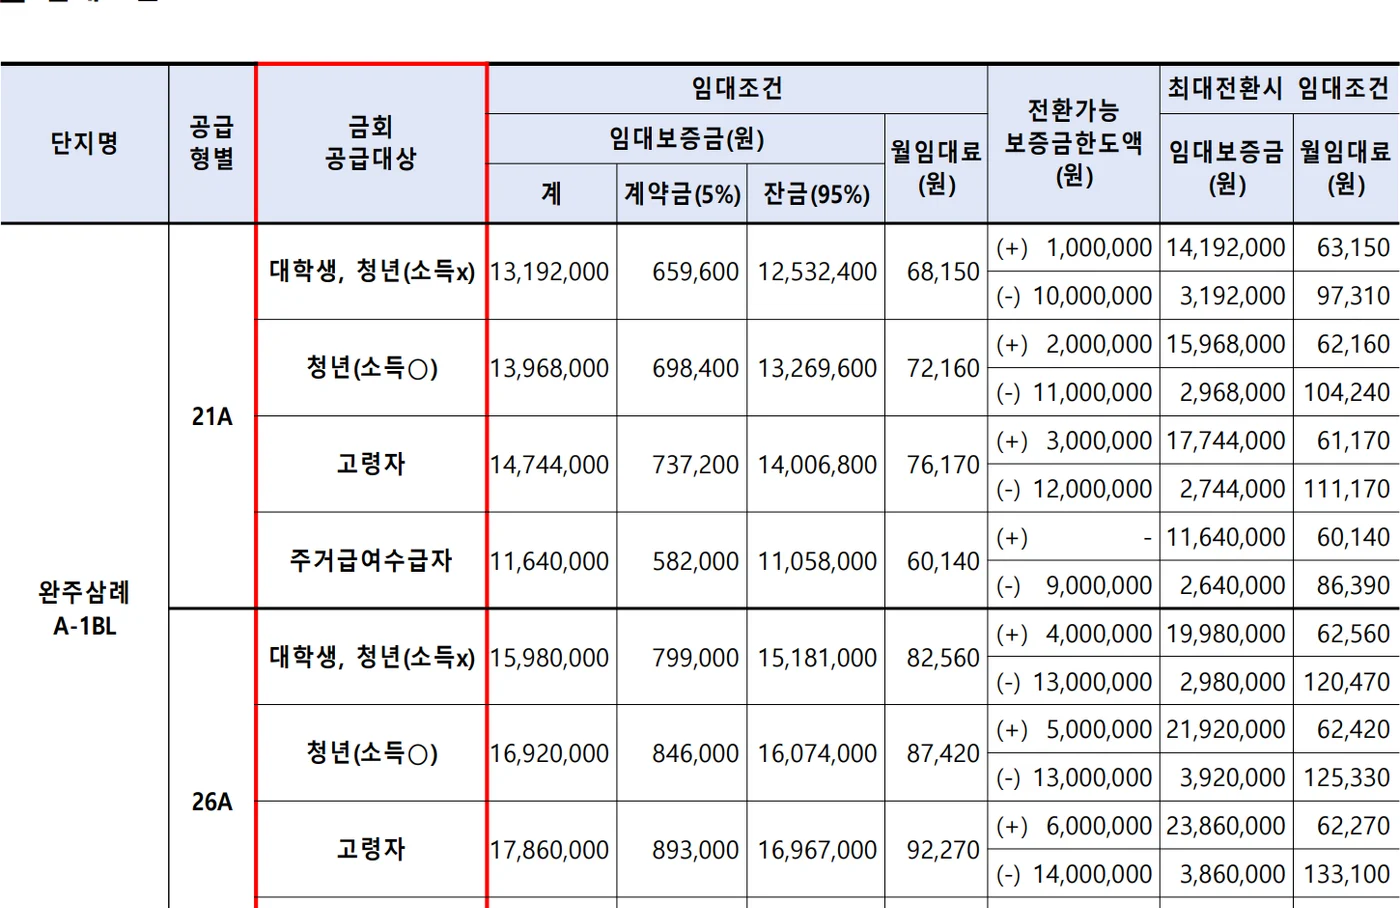
공고문의 임대조건은 모집공고일 기준이다. 예비입주자는 공가 발생 뒤 계약하게 되므로 계약 시점의 변경 임대조건이 적용될 수 있다. 전환이율도 바뀌면 변경된 이율로 다시 산정된다.
계약 안내를 받으면 세 항목을 다시 적는다. 첫째는 기본 보증금과 월임대료, 둘째는 본인에게 허용된 전환한도, 셋째는 계약 시점 이율이다. 이 세 값으로 계산한 뒤 조달비용과 비교해야 모집공고일의 숫자를 그대로 적용하는 오류를 피할 수 있다.
공식 공고 상세 페이지와 첨부 공고문에서 계약 직전 조건을 다시 대조한다.